¿Quieres armar un plan bancario para tu negocio?
Habla con un coach bilingüe — gratis, sin compromiso, orientado a la educación.
Agenda tu sesión →
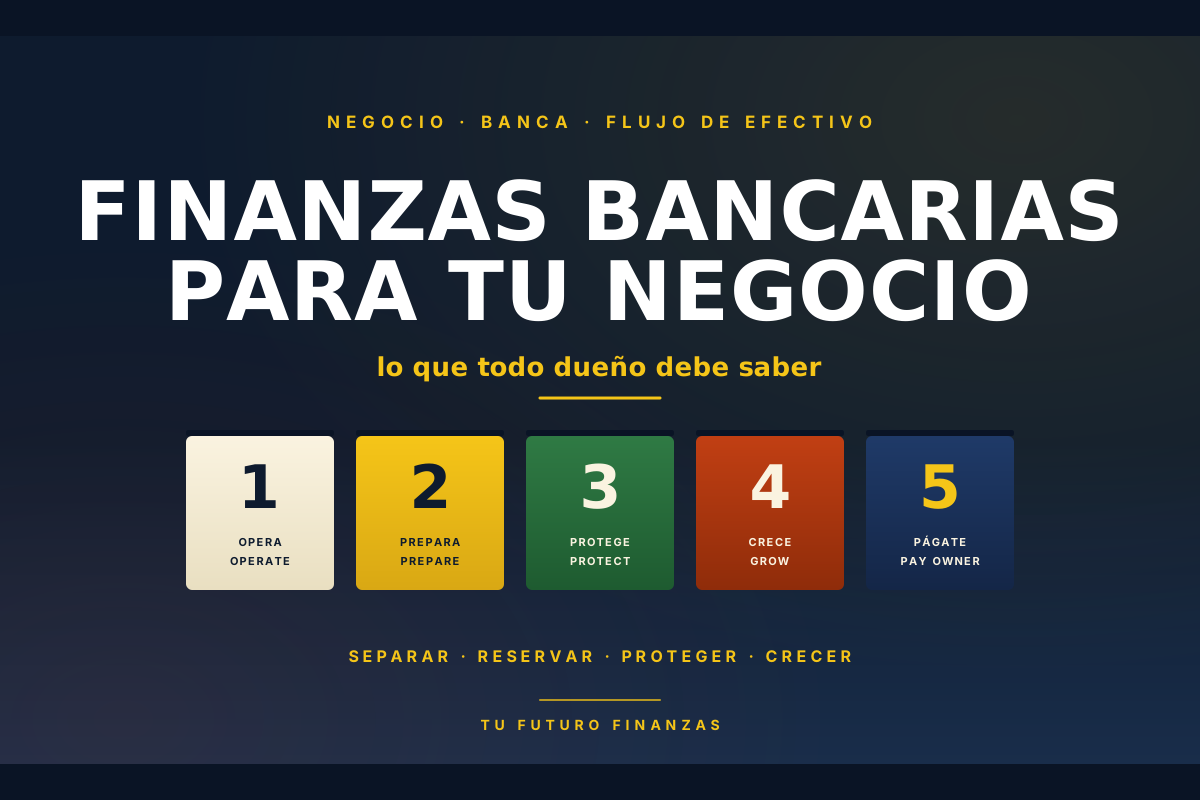
Separar las finanzas del negocio de las personales no es un trámite — es la base de cada decisión que vas a tomar como dueño. Esta guía te muestra cómo operar, preparar, proteger, crecer y pagarte, con números reales y sin recomendaciones de productos.
Dos dueños empezaron el mismo año, con un producto parecido y un ingreso mensual parecido. Hoy, uno sabe exactamente cuánto puede reinvertir y cuánto puede pagarse este mes. El otro mira el saldo del banco y espera que alcance. La diferencia no es la suerte. Es cómo administran su banco.
Esta guía no te vuelve el Dueño A en una tarde. Pero te da el mapa — y las cuentas correctas son la primera pieza del mapa.
Un saldo bonito no es una decisión. Una estructura bancaria sí lo es. Lo que sigue en este artículo te ayuda a construir esa estructura.
Imagina que tu cuenta de cheques empresarial muestra $25,000 esta mañana. Antes de celebrar — o de reinvertir — vale la pena responder una pregunta: ¿qué obligaciones ya están comprometidas este mes?
| Obligación comprometida este mes | Monto |
|---|---|
| Nómina (empleados y contratistas) | $9,000 |
| Renta del local o espacio comercial | $3,000 |
| Inventario y suministros del mes | $4,500 |
| Reserva de impuestos (estimados y ventas) | $3,000 |
| Software, herramientas y servicios | $1,500 |
| Total comprometido | $21,000 |
El saldo del banco era $25,000. El dinero disponible para decidir — reinvertir, ahorrar extra, bonificar, o pagarte más — es $4,000. Ese es tu flujo de efectivo disponible (available cash flow) de este mes. Sin esa claridad, cualquier «decisión de crecimiento» es, en realidad, una apuesta.
Ilustración educativa. Tus números y categorías cambian según industria, estructura y temporalidad. Lo importante es la disciplina de restar antes de celebrar.
Una forma útil de pensar en tus cuentas bancarias es por trabajo, no por producto. Cada cuenta tiene una tarea concreta. Así es más fácil saber, de un vistazo, si estás listo o no para el próximo movimiento.
Separar tus cuentas te ayuda con claridad contable y disciplina de flujo — no garantiza por sí sola protección legal de responsabilidad. Esa protección depende de cómo está estructurado legalmente tu negocio (p. ej. LLC o corporación), si respetas las formalidades, y las reglas del estado donde operas. Consulta con un abogado y/o CPA acreditado.
Tres palabras que mucha gente usa como sinónimos — y que, en tu banco, son tres cosas distintas. Mezclarlas lleva a decisiones caras.
El total facturado en el periodo. No descuenta costos, ni impuestos, ni si el cliente ya pagó. «Facturar bonito» no es lo mismo que «cobrar bonito».
Ingresos − costos y gastos. Es un número contable que vive en tu estado de resultados. Puedes mostrar utilidad en el papel y aun así no tener dinero en el banco este mes.
El dinero que realmente entra y sale del banco en un periodo. Es lo que paga nómina, renta e impuestos. Un negocio quiebra por falta de flujo — no por falta de utilidad en Excel.
Por qué el flujo de efectivo — no los ingresos — puede hacer o quebrar tu negocio." data-en="If you want to dig deeper, see our article Why Cash Flow — Not Revenue — Can Make or Break a Small Business."> Si quieres profundizar, mira nuestro artículo Por qué el flujo de efectivo — no los ingresos — puede hacer o quebrar tu negocio.
No hay un banco «mejor» universal — hay un banco mejor para tu etapa. La siguiente tabla es educativa y compara tipos de instituciones, no proveedores específicos.
| Tipo | Fortalezas típicas | Considera si… | Cuida |
|---|---|---|---|
| Banco nacional grande | Red de sucursales, apps robustas, productos de crédito y nómina. | Operas en varios estados, necesitas depósitos en efectivo frecuentes. | Comisiones mensuales si no cumples saldo mínimo. |
| Banco comunitario / regional | Relación cercana, decisiones más humanas, apoyo a negocios locales. | Buscas un banquero que te conozca por nombre al pedir crédito empresarial. | Herramientas digitales pueden estar un paso atrás de las apps de bancos grandes. |
| Credit union | Cooperativa de miembros, suele cobrar menos comisiones, buenas tasas. | Buscas menos comisiones y tu negocio opera a nivel local. | Elegibilidad por membresía; verifica productos empresariales disponibles. |
| Banco digital / fintech | Apertura rápida, apps modernas, integraciones con contabilidad. | Tu negocio es digital, cobras tarjeta o transferencia la mayor parte del tiempo. | Verifica que los fondos estén en un banco con seguro FDIC y entiende los términos. |
No recomendamos proveedores específicos. Verifica tarifas, requisitos de apertura y protecciones al consumidor con cada institución antes de firmar.
Las comisiones mensuales de mantenimiento, overdraft, transferencias, depósito de efectivo o cambio de divisa casi nunca duelen en un solo recibo — duelen en el total anual.
Lo que puedes preguntar antes de firmar — o esta misma semana, si ya firmaste:
Los negocios pequeños son objetivo favorito de estafadores: hay dinero que mueve, menos personal dedicado a seguridad, y muchas veces un solo dueño autorizando todo. Buenas prácticas de banca empresarial:
La FDIC (Federal Deposit Insurance Corporation) asegura los depósitos en bancos asegurados hasta $250,000 por depositante, por banco asegurado, por categoría de propiedad. Esa última parte — por categoría de propiedad — es la que muchos dueños no entienden.
fdic.gov y a un profesional acreditado. Las credit unions tienen un seguro equivalente a través de NCUA." data-en="For current rules and specific scenarios, consult fdic.gov and an accredited professional. Credit unions have equivalent insurance through NCUA."> Para reglas vigentes y escenarios específicos, consulta fdic.gov y a un profesional acreditado. Las credit unions tienen un seguro equivalente a través de NCUA.
Este es uno de los malentendidos más caros que vemos entre dueños. Abrir una cuenta de cheques empresarial no crea historial de crédito empresarial por sí misma. Las cuentas de depósito (cheques, ahorros) viven en una pista distinta de las cuentas de crédito empresarial.
Lo que sí construye historial de crédito empresarial (de forma general, sujeto a cómo cada acreedor reporta):
La cuenta bancaria es la base — porque sin ella no puedes operar como negocio. Pero el historial de crédito se construye con productos de crédito, no con depósitos. Los dos son distintos, y los dos importan.
Si no te pagas, tu negocio está subsidiando tu vida con tu tiempo. Pagarte no es egoísmo — es información. Te dice si el modelo funciona.
La mecánica depende de cómo esté estructurado tu negocio:
Las implicaciones fiscales y legales de cada opción (impuestos sobre self-employment, estimados trimestrales, nómina y retenciones) requieren a un CPA o tax pro acreditado — no una regla de internet. Lo que sí es universalmente útil: programa la transferencia de «págate» el mismo día cada mes, aunque sea una cantidad modesta. Un sistema que se ejecuta vence a un plan perfecto que no se ejecuta.
Responde con honestidad. No hay calificación numérica — al final verás áreas específicas para revisar, no un puntaje. Las respuestas se quedan en tu navegador.
No tienes que arreglar todo hoy. Elige lo que puedes terminar en treinta minutos — y hazlo esta semana.
0 de 6 marcadas.
Elige un punto de partida — o escribe el tuyo. FUTURO es un asistente educativo bilingüe; no reemplaza a un profesional acreditado.
La diferencia entre un negocio que crece con calma y uno que vive en modo apagar-incendios casi nunca es el talento, el producto o el mercado. Es la claridad del dinero. Cada cuenta separada es una decisión que te regalas: la decisión de ver antes de reaccionar. Cuando el banco te dice lo que está pasando, puedes elegir el próximo paso con cabeza — no con prisa.
«Una cuenta ordenada no te hace rico. Te hace un dueño que puede decidir».
Conocimiento. Preparación. Progreso. Una decisión informada a la vez.
Habla con un coach bilingüe — gratis, sin compromiso, orientado a la educación.
Agenda tu sesión →