Para millones de familias latinas en Estados Unidos, enviar dinero a los seres queridos en el extranjero no es un lujo — es parte del presupuesto familiar. Esa transferencia mensual paga medicinas de un abuelo, la colegiatura de un sobrino, o la renta de una madre. Precisamente por eso no puedes permitirte perder dinero en el camino. Una comisión más alta de lo necesario, un tipo de cambio desfavorable o — peor — un fraude, pueden significar que cientos de dólares no llegaron a quien los necesitaba.
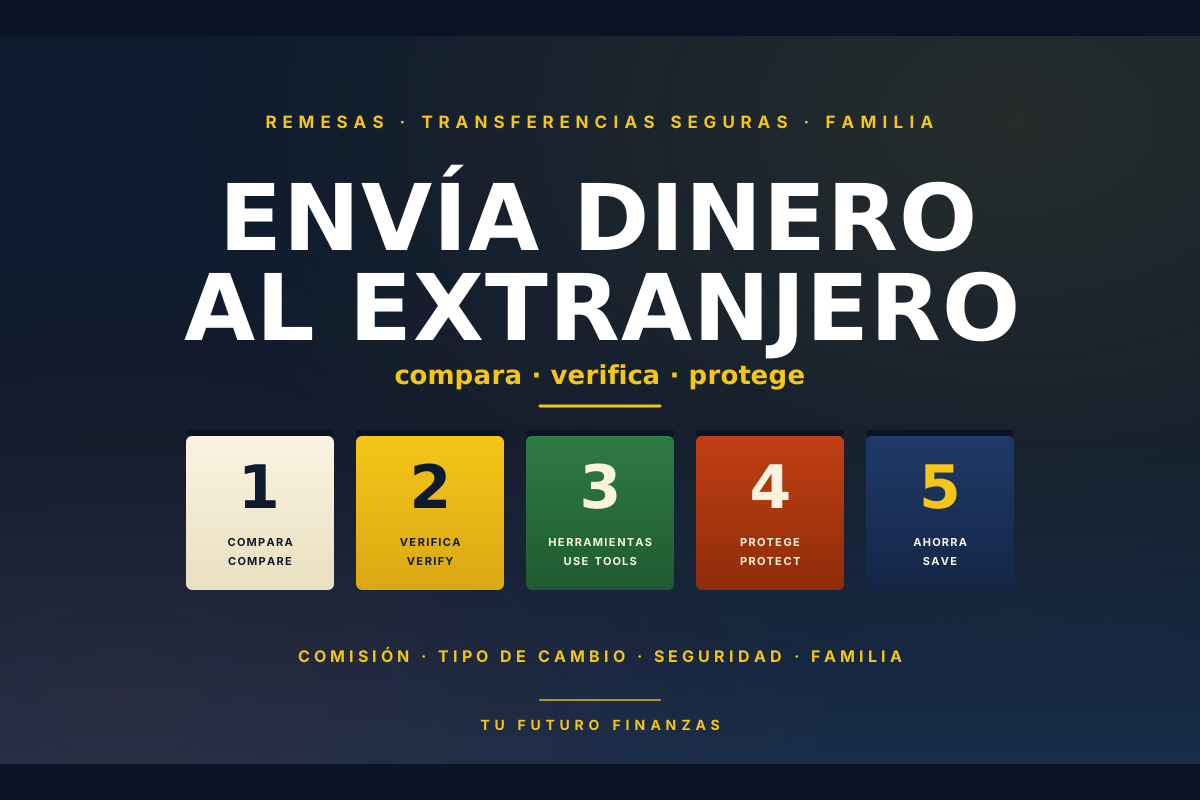
La buena noticia: hoy existen más opciones que nunca — y con la información correcta puedes comparar, verificar y proteger cada envío. En esta guía vas a aprender exactamente cómo.
1. Entiende qué te cobran realmente: comisión vs. tipo de cambio
El costo real de una remesa casi nunca es solo la «comisión» que aparece grande en el anuncio. Son dos cosas sumadas:
- Comisión de envío (fee): el cargo fijo o porcentual que el proveedor te cobra por procesar la transacción.
- Margen sobre el tipo de cambio (FX markup): la diferencia entre el tipo de cambio real del mercado (mid-market rate) y el tipo de cambio que te ofrecen. Muchas veces aquí está escondido el costo más grande.
Un proveedor puede anunciar «sin comisión» y aun así cobrarte más caro — porque el margen sobre el tipo de cambio es su ganancia. La regla práctica: no compares comisiones; compara cuántos pesos (o reales, soles, quetzales) recibe tu familia por cada $100 que mandas.
2. Compara proveedores: una tabla práctica
El siguiente ejemplo educativo compara, de forma genérica, tres tipos de servicios de envío para una transferencia de $500 USD a México. Las cifras son ilustrativas — las tasas y comisiones reales varían por proveedor, por corredor (país de origen/destino) y por día. Siempre verifica antes de enviar.
| Tipo de proveedor | Comisión | Margen tipo de cambio | Costo total aprox. | MXN recibidos |
|---|---|---|---|---|
| Cadena tradicional de remesas (mostrador físico) | $8.00 | ~3% | ~$23.00 | ~9,100 |
| Transferencia bancaria internacional (wire) | $25–$45 | ~2–4% | ~$35–$65 | ~8,800 |
| App digital especializada en remesas | $0–$3.00 | ~0.5–1% | ~$3–$8 | ~9,400 |
En el ejemplo, la misma remesa de $500 puede resultar en $300 a $600 MXN más o menos para tu familia, dependiendo de la opción. En un año enviando mensualmente, la diferencia se multiplica.
Guarda tres capturas de pantalla antes de enviar — del monto recibido final que cada uno de tres proveedores te ofrece hoy, al mismo tiempo, para la misma cantidad. Esa comparación lado a lado vale más que cualquier anuncio.
3. Verifica al proveedor antes de confiarle tu dinero
Cualquier compañía que transfiera dinero en Estados Unidos debe estar registrada como Money Services Business (MSB) con FinCEN y, además, obtener licencia en cada estado donde opera. Antes de usar un proveedor nuevo:
- Busca su registro MSB en el buscador público de FinCEN (fincen.gov). Si no aparece, no lo uses.
- Verifica reseñas en varias fuentes independientes — no solo en el sitio del proveedor.
- Confirma protecciones al consumidor — un proveedor serio te muestra claramente: el monto exacto que recibirá tu familia, la fecha estimada de entrega, el número de confirmación y tu derecho a cancelar.
- Nunca envíes a través de alguien que te contactó por WhatsApp, Facebook Messenger o llamada en frío prometiéndote «mejor tipo de cambio que el banco».
4. Mira esta explicación en video (2 minutos)
En este video del canal de Tu Futuro Finanzas, repasamos los puntos clave de esta guía — útil para compartir con familiares que prefieren aprender viendo y escuchando.
5. Usa herramientas digitales — con intención
Las apps y plataformas digitales de remesas suelen ofrecer mejores tipos de cambio y comisiones más bajas que los servicios tradicionales. Son muy útiles cuando entiendes qué comparar. Categorías principales (sin recomendar un proveedor específico):
- Apps especializadas en remesas — diseñadas para corredores específicos (p. ej. EE.UU. → México, EE.UU. → Colombia). Suelen tener costo total bajo y entrega rápida.
- Plataformas multidivisa — útiles si envías a varios países o si recibes pagos del extranjero por tu negocio.
- Servicios bancarios integrados — algunos bancos nacionales ya ofrecen transferencias internacionales desde la app, con costo competitivo si ya eres cliente.
Independientemente de la categoría, tres criterios te ayudan a elegir: (1) costo total (comisión + margen FX), (2) velocidad de entrega real para tu corredor, y (3) formas de recepción disponibles (depósito bancario, recoger en efectivo, billetera móvil).
6. Protégete de fraudes y estafas de remesas
Los estafadores saben que las remesas son emocionales — alguien de tu familia te necesita, con urgencia. Por eso usan presión, miedo y plazos falsos para empujarte a enviar antes de pensar. Estas son las señales de alerta más comunes:
- «Es una emergencia, manda ya». Un familiar o conocido te contacta con una historia urgente — accidente, detención, hospital — y te pide que envíes dinero inmediatamente.
- «Es mejor por fuera». Alguien te ofrece un tipo de cambio «especial» a cambio de evitar los proveedores regulados. Esto es una señal clara de lavado de dinero o estafa.
- «Envíame y te reembolso». Un comprador paga de más por un artículo que vendes en línea y te pide que envíes la diferencia por Western Union — el pago original luego se revierte.
- Romance scam. Alguien que conociste solamente en línea, al que nunca has visto en persona, te pide dinero para «viajar a verte» o para una emergencia.
- Suplantación del IRS o migración. Un «oficial» te llama exigiendo un pago por remesa o tarjeta prepagada o «serás deportado». Las agencias federales nunca piden pagos por remesa.
Federal Trade Commission (reportfraud.ftc.gov) y, para transferencias internacionales desde EE.UU., también al Consumer Financial Protection Bureau (CFPB). Reportar temprano aumenta las posibilidades de detener la transferencia." data-en="If you think you were a remittance-fraud victim, report it as soon as possible to the Federal Trade Commission (reportfraud.ftc.gov) and, for international transfers sent from the US, also to the Consumer Financial Protection Bureau (CFPB). Reporting early increases the chance of stopping the transfer."> Si crees que fuiste víctima de un fraude relacionado con una remesa, repórtalo cuanto antes a la Federal Trade Commission (reportfraud.ftc.gov) y, para transferencias internacionales desde EE.UU., también al Consumer Financial Protection Bureau (CFPB). Reportar temprano aumenta las posibilidades de detener la transferencia.
7. Tu derecho federal: cancelar dentro de 30 minutos
Si envías una remesa internacional desde Estados Unidos, la regulación del CFPB sobre transferencias de remesas te da, en la mayoría de los casos, 30 minutos después de pagar para cancelar la transferencia y recibir un reembolso completo — siempre que el dinero todavía no haya sido entregado o depositado al destinatario. El proveedor debe entregarte un recibo que incluya claramente tu derecho de cancelación y los pasos para ejercerlo.
Este derecho aplica a las transferencias internacionales desde EE.UU. cubiertas por la regla; existen excepciones (por ejemplo, ciertas transferencias programadas o algunos servicios de pequeña escala). Si necesitas cancelar, actúa de inmediato y conserva tu recibo y número de confirmación.
8. El poder de ahorrar $12 al mes: $720 en 5 años
Supongamos que hoy pagas $15 por cada envío mensual. Si cambias a una opción digital con costo total de $3, ahorras $12 al mes. Sobre 12 meses, son $144 al año. Sobre 5 años, son $720 — dinero que se queda en tu familia en vez de pagar comisiones.
El Poder del Interés Compuesto." data-en="And if you redirect that saving into an emergency fund or an investment account appropriate for your situation, the impact grows even more over time. We explain this in detail in The Power of Compounding."> Y si ese ahorro lo diriges a un fondo de emergencia o a una cuenta de inversión apropiada para tu situación, el impacto crece todavía más con el tiempo. Lo explicamos en detalle en El Poder del Interés Compuesto.
«Enviar menos no significa enviar mal. Significa que tu familia recibe más — y tú construyes margen para lo que viene».
9. Lista práctica antes de cada envío
- Compara al menos 3 proveedores al mismo tiempo, para el mismo monto y corredor.
- Pide el monto final recibido en la moneda local — no solo la comisión.
- Verifica el proveedor en FinCEN si no lo conoces.
- Guarda tu recibo y número de confirmación hasta que se confirme la entrega.
- Nunca envíes bajo presión emocional sin verificar la identidad por una segunda vía.
- Si te arrepientes, actúa dentro de los 30 minutos posteriores al pago para ejercer tu derecho de cancelación.
Preguntas frecuentes
¿Realmente puedo cancelar una remesa a los 30 minutos?
Para muchas transferencias internacionales enviadas desde Estados Unidos, la regla del CFPB sobre remesas te da el derecho a cancelar dentro de los 30 minutos posteriores al pago y recibir un reembolso completo, siempre que el dinero todavía no haya sido entregado o depositado al destinatario. Existen excepciones (como ciertas transferencias programadas con anticipación o algunos servicios no cubiertos por la regla). El proveedor debe darte un recibo que explique claramente cómo cancelar; si no te lo dio, considéralo una señal de alerta.
¿Cuál es más seguro: app digital o mostrador físico?
Ambos pueden ser seguros si el proveedor está registrado con FinCEN y licenciado en tu estado. Las apps digitales suelen ofrecer mejor precio total y trazabilidad (recibo electrónico, historial, soporte en chat). Los mostradores físicos pueden ser útiles si el destinatario prefiere recoger en efectivo. La seguridad depende del proveedor y de tus hábitos, no del formato.
¿Qué información necesito del destinatario?
Nombre legal completo exactamente como aparece en su identificación oficial, país y ciudad, método de entrega (depósito bancario, recoger en efectivo, billetera móvil), y los datos específicos del método (número de cuenta y CLABE para México, IBAN para otros países, o número de teléfono para billeteras móviles). Verifica la ortografía — un nombre escrito con una letra diferente puede retrasar o cancelar la entrega.
¿Las remesas se consideran ingreso gravable?
Para el remitente en EE.UU., el dinero que envías a un familiar generalmente no es deducible y los montos pequeños no están sujetos a reporte especial. Transferencias muy grandes pueden tener implicaciones de reporte (p. ej. regalos superiores al límite anual de exclusión del IRS). Para el destinatario, cada país aplica sus propias reglas. Si manejas montos grandes o frecuencia alta, consulta a un profesional fiscal acreditado.
¿Qué hago si la transferencia no llega?
CFPB. Si crees que fue fraude, reporta también a la FTC." data-en="First, contact the provider with your confirmation number and ask for a written status. Most issues are technical delays that resolve in 24–72 hours. If the provider doesn't respond or denies payment, file a complaint with the CFPB. If you believe it was fraud, also report to the FTC."> Primero, contacta al proveedor con tu número de confirmación y pide un estatus por escrito. La mayoría de los problemas son demoras técnicas resolubles en 24–72 horas. Si el proveedor no responde o niega el pago, presenta una queja ante el CFPB. Si crees que fue fraude, reporta también a la FTC.
Conclusión: tu dinero, completo
Cada envío es una decisión. Cuando comparas en vez de elegir por costumbre, verificas en vez de confiar por hábito, y proteges en vez de reaccionar por emoción, ocurre algo muy concreto: más dinero llega a tu familia. Y una parte de ese ahorro puede empezar a construir algo nuevo para ti también — un fondo de emergencia, una meta familiar, el inicio de un patrimonio. Enviar bien no es un tecnicismo. Es parte de cómo cuidas a tu familia — aquí y allá.
¿Listo para comparar opciones de envío con una herramienta clara?
Visita nuestra página «Envía dinero al extranjero» para ver una guía paso a paso y recursos verificados.
Abrir la guía de envío →